Tres mitos que mantienen a los inversores fuera del mercado — y por qué el rally hasta 2027 sigue intacto
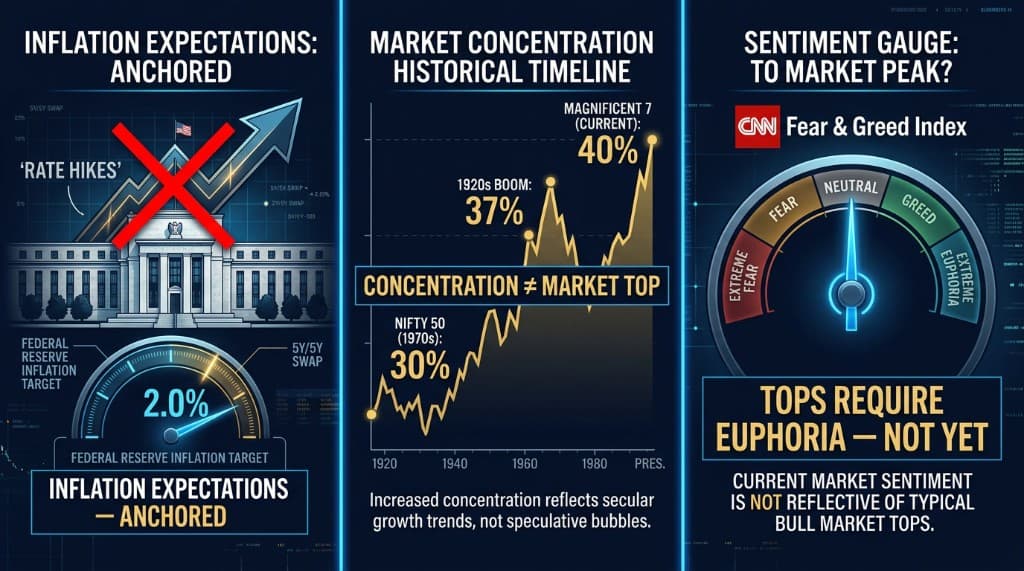
El mercado descuenta actualmente dos o tres subidas de tipos de la Reserva Federal para septiembre de 2026. Pero las expectativas de inflación en el mercado de renta fija han retrocedido al 2% — el propio objetivo de la Fed. HOPLA Finance argumenta que esas expectativas de subidas están significativamente sobredescontadas y tendrán que corregirse a la baja, creando un poderoso viento de cola para la renta variable desde finales de octubre de 2026 hasta 2027. Mientras tanto, dos narrativas persistentes — que la concentración de las 7 Magníficas señala un techo de mercado, y que el sentimiento neutral confirma que uno es inminente — son desmanteladas por la evidencia histórica. Los techos de mercado requieren euforia extrema. Todavía no estamos ahí.
Tres argumentos circulan actualmente en los medios financieros para justificar la cautela ante la renta variable. Cada uno tiene una plausibilidad superficial. Cada uno se desmorona bajo el escrutinio. Entender por qué importa para el posicionamiento en los próximos meses.
Mito uno: La Fed subirá tipos en septiembre
El mercado monetario descuenta actualmente dos o tres subidas de tipos de la Reserva Federal para septiembre de 2026, con una probabilidad de aproximadamente dos tercios asignada a que la primera se produzca en esa reunión. Esta expectativa ha pesado sobre las acciones de crecimiento y ha creado una narrativa de que tipos más altos comprimirán las valoraciones del sector tecnológico.
El problema con esta narrativa es la evidencia del propio mercado de renta fija.
Las expectativas de inflación — medidas por el swap 5Y/5Y, el instrumento que los inversores profesionales usan para fijar el precio de la inflación a medio plazo — han caído desde el 2,7%-2,8% de principios de 2026 hasta aproximadamente el 2%, que es precisamente el objetivo declarado de la Reserva Federal. Este no es un indicador marginal. Es la señal más clara del mercado sobre hacia dónde cree el dinero institucional que se dirige la inflación.
Cuando el mercado monetario descuenta dos subidas de tipos y el mercado de bonos descuenta un 2% de inflación, uno de ellos está equivocado. El mercado de bonos, que mueve billones de dólares y está dominado por participantes institucionales sofisticados con capital real en juego, ha sido históricamente la señal más fiable.
Si las expectativas de inflación permanecen ancladas en el 2%, la justificación para las subidas de tipos desaparece. La repreciación de las expectativas de tipos desde "dos o tres subidas" hacia "sin subidas, o bajadas" representaría un catalizador positivo significativo para la renta variable — especialmente para las empresas tecnológicas y de crecimiento que son más sensibles al tipo de descuento utilizado en su valoración.
La conclusión de HOPLA: las expectativas de subidas de tipos descontadas en los mercados están exageradas y se corregirán. Cuando lo hagan, el viento de cola para el S&P 500 desde finales de octubre de 2026 y durante todo 2027 podría ser sustancial.
Mito dos: La concentración de las 7 Magníficas significa que el mercado está a punto de hacer techo
La observación es correcta: las siete mayores empresas tecnológicas representan aproximadamente el 40% del S&P 500 por capitalización bursátil. Esto es un máximo histórico. El argumento derivado de esta observación — que tal concentración señala un techo de mercado inminente — no supera el examen histórico.
El paralelo con las Nifty 50 (años 60-70). Durante este período, las cincuenta mayores empresas estadounidenses llegaron a representar aproximadamente el 30% del mercado. Este nivel de concentración fue citado como evidencia de una peligrosa estrechez. El pico de concentración de las Nifty 50 se produjo aproximadamente diez años antes de que el propio mercado hiciera techo. Un inversor que redujo exposición a la renta variable cuando la concentración alcanzó niveles "peligrosos" a principios de los años 60 se perdió una década de rentabilidades antes de que la advertencia resultara significativa.
El paralelo con los años 20. La concentración del mercado alcanzó aproximadamente el 37% durante el mercado alcista de los años 20. De forma crucial, el nivel máximo de concentración no se alcanzó en el pico del mercado en 1929 — se alcanzó a principios de los años 30, después del crash, cuando miles de empresas más pequeñas desaparecieron de los mercados públicos y el peso proporcional de las supervivientes aumentó. La métrica de concentración alcanzó su pico porque las empresas quebraron, no porque el mercado estuviera sobrecalentado en el momento de máxima concentración.
La explicación estructural. La concentración refleja la realidad económica secular, no el exceso especulativo. En cada caso histórico, las empresas concentradas eran líderes económicos genuinos — ferrocarriles en el siglo XIX, industria pesada a principios del XX, conglomerados de consumo en la era de posguerra, y tecnología en el período actual. Las 7 Magníficas representan aproximadamente el 40% del índice porque representan aproximadamente el 40% del crecimiento de los beneficios corporativos estadounidenses. Esto es un reflejo de su peso económico real, no una distorsión.
La implicación práctica: el argumento de concentración no identifica techos de mercado de forma fiable. El registro histórico sugiere que el posicionamiento más rentable es permanecer dentro del grupo líder durante todo el avance, no rotar fuera de él porque se haya vuelto grande.
Mito tres: El sentimiento neutral significa que el techo está próximo
El índice CNN Fear and Greed y la encuesta de sentimiento inversor AAII — las dos medidas de sentimiento minorista más citadas — muestran actualmente lecturas neutrales. Algunos comentaristas lo interpretan como evidencia de que el mercado se acerca a un techo.
La interpretación invierte la lógica real del market timing basado en sentimiento.
Los techos de mercado se forman bajo condiciones de euforia extrema, no de sentimiento neutral. El mecanismo técnico es sencillo: un techo de mercado requiere que prácticamente todos los compradores disponibles hayan comprometido ya su capital. Cuando el sentimiento está en máxima codicia y las asignaciones de liquidez están en mínimos, no quedan compradores para empujar los precios más arriba. La oferta supera a una demanda que se reduce y el mercado se gira.
El sentimiento neutral describe precisamente la condición opuesta. Una parte significativa de los compradores potenciales permanece escéptica, cautelosa o infraponderada. Su capital está disponible para entrar al mercado ante cualquier mejora en la confianza o en los datos fundamentales. Este poder de compra disponible es lo que sostiene los avances y extiende los ciclos.
Las lecturas actuales confirman que las condiciones para un techo de mercado duradero — el entusiasmo universal que caracteriza las fases finales de un mercado alcista — no han llegado. Una corrección puede producirse con sentimiento neutral, y las correcciones se han producido desde lecturas de sentimiento mucho más bajas. Pero un pico generacional en la renta variable no se forma mientras una gran parte de los inversores siga sin estar convencida.
Esto conecta con un punto relacionado sobre los niveles de liquidez de los gestores de fondos. Las asignaciones de liquidez institucional están actualmente cerca de mínimos, lo que significa que los gestores ya han desplegado capital en el mercado. Esto reduce el potencial catalizador alcista de las entradas institucionales, pero no crea las condiciones para el tipo de ventas forzadas que caracterizan los grandes techos de mercado.
Lo que esto significa para los próximos meses
Tomados en conjunto, los tres argumentos anteriores apuntan hacia la misma conclusión que ha ido emergiendo de varios marcos analíticos independientes: la fase correctiva en curso en el verano de 2026 es una sacudida, no un pico.
La sacudida cumple una función. Elimina el capital apalancado e impaciente de posiciones construidas sobre el impulso más que sobre la convicción. Resetea el sentimiento desde la complacencia hacia la cautela. Transfiere acciones de manos débiles a manos fuertes a precios que ofrecen mayor potencial de rentabilidad futura que los máximos de junio de 2026.
Cuando las expectativas de tipos corrijan a la baja — como sugiere que deben hacerlo la lectura de inflación del 2% del mercado de bonos — la repreciación proporcionará un catalizador para el siguiente tramo del avance. HOPLA proyecta que esta dinámica se hará visible a partir de finales de octubre de 2026, con el avance principal extendiéndose durante 2027.
La sacudida no es cómoda de observar desde dentro. Pero su propósito es crear la base para lo que viene después.
El inversor que entiende esto no necesita predecir el suelo exacto. Solo necesita mantener exposición a las empresas líderes de esta era tecnológica a través de la volatilidad, con suficiente disciplina de capital para añadir a precios más bajos si se presenta la oportunidad.
El mercado hace techo cuando todo el mundo cree que no puede caer. Todavía no ha alcanzado esa condición.
Explora los datos
Consulta las últimas operaciones del Congreso y las señales de inversión activas.