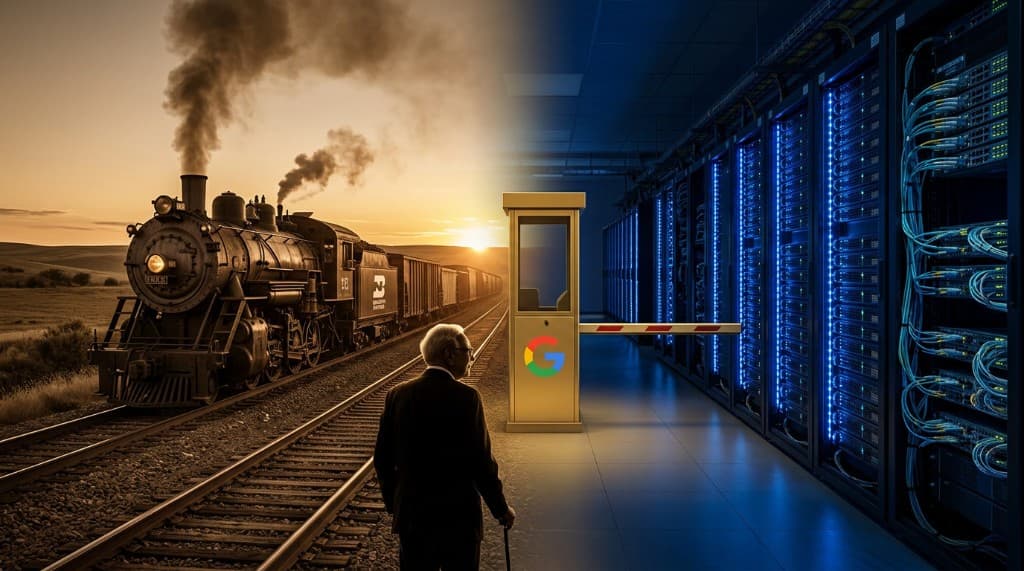
La apuesta de 31.000 millones de Buffett: por qué el Oráculo ve ahora a Alphabet como el Burlington Northern de la era digital
A sus 95 años, Warren Buffett confirmó que una posición de 31.000 millones de dólares en Alphabet — una de las mayores de la historia de Berkshire Hathaway — fue una decisión personal, no de sus sucesores. Su razonamiento desmonta la caída del -7% del mercado ante los resultados de Alphabet en el Q2: el gasto en capital que el mercado castigó es exactamente la construcción de infraestructura que Buffett ha pasado toda su vida comprando. No está comprando una empresa tecnológica. Está comprando una autopista de peaje.
Warren Buffett no da muchas entrevistas. Cuando concede una entrevista de una hora a los 95 años, cada frase merece atención.
En una reciente conversación con Becky Quick en la CNBC, Buffett confirmó lo que circulaba en los mercados: Berkshire Hathaway posee más de 31.000 millones de dólares en Alphabet, convirtiéndola en una de sus cinco posiciones principales junto a Apple, American Express, Coca-Cola y Occidental Petroleum. La posición comenzó en el tercer trimestre de 2025 y se completó este año, incluyendo una colocación privada de 10.000 millones de dólares el mes pasado.
También confirmó algo que sorprendió incluso a observadores experimentados de Buffett: esta fue su decisión, no la de sus sucesores.
La admisión que lo explica todo
Buffett calificó de error no haber comprado Google antes en su vida. Había pasado de largo cuando la empresa era lo que él más ama: un negocio ligero de activos con una economía dominante. En aquellos años, Google necesitaba casi ninguna infraestructura física para generar retornos extraordinarios. Cada dólar de ingresos publicitarios fluía directamente al beneficio con una mínima reinversión necesaria.
Se lo perdió.
Ahora la compra precisamente porque eso ha cambiado. Alphabet gastará entre 195.000 y 205.000 millones de dólares en inversión de capital en 2026. El mercado vio esa guía y vendió la acción un siete por ciento en una sola sesión. Buffett vio el mismo número y desplegó diez mil millones de dólares en una colocación privada.
La diferencia entre esas dos reacciones contiene toda la lección de su carrera.
Burlington Northern, revisitado
Buffett pasó décadas comprando infraestructura: utilities, ferrocarriles, gasoductos. Su adquisición de infraestructura más celebrada es Burlington Northern Santa Fe, la red ferroviaria que hoy mueve aproximadamente el cuarenta por ciento de las mercancías transportadas por tren en el oeste de Estados Unidos. Nadie puede competir con ella. Nadie puede construir una alternativa. Las barreras son físicas, legales y económicas simultáneamente.
Su argumento sobre Alphabet — y sobre las otras hyperscalers que construyen a escala similar: Microsoft, Amazon, Meta — es que están construyendo la infraestructura equivalente para la economía digital.
Toda empresa que necesite almacenar datos, ejecutar cargas de trabajo de inteligencia artificial o entregar aplicaciones a escala debe pasar por estos centros de datos. No existe alternativa a coste y fiabilidad equivalentes. El capital que se despliega hoy no es un coste puntual. Es la construcción de un foso económico que se compone durante décadas — la misma lógica que aplicó a los ferrocarriles, a las utilities eléctricas, a los gasoductos.
No está comprando una empresa tecnológica. Está comprando una autopista de peaje con un tráfico anual de cien mil millones de dólares.
El marco del ROIC
Buffett no mide el éxito de una inversión por las sorpresas trimestrales de beneficios ni por los movimientos del precio de la acción. Lo mide por el retorno sobre el capital invertido: lo que gana el negocio en relación al capital que emplea.
Su referencia: un buen negocio debe ganar significativamente más que la alternativa sin riesgo. Con el bono del Tesoro estadounidense a diez años rindiendo aproximadamente un 4,5%, un negocio que gana un 10% sobre su capital es adecuado. Un negocio que gana un 20% es excepcional. Un negocio que sostiene un 25-30% mientras reinvierte a escala es extremadamente raro.
American Express gana aproximadamente un 30% de retorno sobre patrimonio neto. Por eso Berkshire lo ha tenido durante tres décadas y no tiene intención de venderlo.
Alphabet, a pesar de la actual oleada de gasto en infraestructura que está suprimiendo los márgenes a corto plazo, genera más del 20% de retorno operativo sobre el capital. El margen operativo de Google Cloud pasó del 20,7% al 35,6% en un solo año. La inversión en infraestructura no está destruyendo valor. Está construyendo la base de activos desde la que los retornos futuros se componen.
Es la misma aritmética que Buffett aplicó a Burlington Northern hace cuarenta años, a Coca-Cola hace cuarenta y cinco, a American Express hace treinta. Los números cambian. El marco no.
Inversores y apostadores
La observación más aguda de la entrevista no fue sobre Alphabet en concreto. Fue una distinción que Buffett ha refinado durante setenta años en los mercados.
Describió dos tipos de participantes en el mercado actual. Los apostadores compran esperanza. Comprueban los precios cada cinco minutos, operan con opciones que vencen al final del día, persiguen acciones meme y siguen narrativas sectoriales con valoraciones imposibles. No están analizando negocios. Están haciendo apuestas sobre el sentimiento.
Los inversores analizan negocios, calculan su valor real y esperan pacientemente.
Buffett señaló directamente a Wall Street como responsable de la proliferación de apostadores. Las instituciones financieras ganan honorarios cuando el capital se mueve. No tienen ningún incentivo para fomentar la inactividad paciente que produce los mejores resultados a largo plazo. Cada transacción genera una comisión independientemente de si sirve al cliente. La infraestructura de las finanzas modernas está diseñada para producir actividad, no retornos.
La caída del siete por ciento en Alphabet tras los resultados del Q2 — con ingresos de 120.000 millones de dólares creciendo al 24%, beneficios operativos creciendo al 30% y Google Cloud expandiéndose al 82% — es lo que ocurre cuando los apostadores fijan el precio. No dura.
Lo que esto significa para los inversores a largo plazo
La posición de 31.000 millones de dólares de Buffett en Alphabet implica varias cosas para los inversores que han estado analizando la misma empresa desde los principios fundamentales.
La reacción del mercado a los resultados del Q2 de Alphabet fue impulsada por participantes a corto plazo centrados en la guía de CapEx. La reacción de Buffett — desplegar diez mil millones a través de una colocación privada en el mismo período — confirma que el marco analítico importa más que la reacción del titular.
La inversión en infraestructura a esta escala no produce retornos en un solo trimestre. Los produce a lo largo de una década. Los centros de datos que se construyen en 2026 estarán procesando cargas de trabajo en 2035. La cartera de contratos de nube de 514.000 millones de dólares proporciona visibilidad sobre esos ingresos futuros. Un retorno del 27% sobre el capital invertido sostenido durante ese período produce una capitalización que es difícil de replicar por cualquier otro medio.
Buffett no sabe exactamente cuándo el precio de la acción reflejará esta realidad. No lo necesita. Con 31.000 millones comprometidos, ha expresado un nivel de convicción que no requiere mayor interpretación.
El oráculo de Omaha ve a Alphabet de la misma manera que vio a Coca-Cola en 1988, a American Express en 1994 y a Burlington Northern en 2009: un negocio dominante en un punto de inflexión donde la respuesta correcta no es la parálisis analítica, sino el compromiso.
El mercado ofreció un descuento del siete por ciento sobre esa convicción hace tres días.
Buffett lo aprovechó.
Explora los datos
Consulta las últimas operaciones del Congreso y las señales de inversión activas.