El truco contable detrás del boom del oro chino: superávit comercial, presión del FMI y una demanda estructural que el mercado ignora
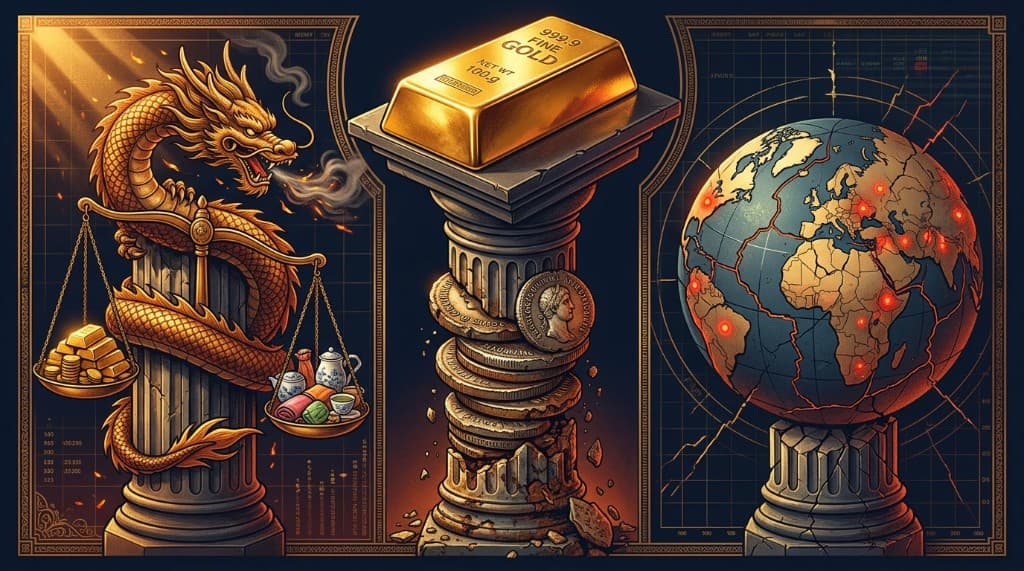
China ha triplicado sus compras de oro en el primer semestre de 2026, del 0,5% al 1,5% del PIB. La mayoría de los analistas lo atribuyen a la estrategia de desdolarización. La razón real es más específica y más estructural: Pekín usa las importaciones de oro como herramienta contable para ocultar un superávit comercial que de otro modo desencadenaría sanciones del FMI y la designación del Tesoro de EEUU como manipulador de divisas. Entender este mecanismo revela por qué la demanda institucional china de oro no es especulativa: es una obligación de estado que continuará mientras exista el superávit.
Todo el mundo está de acuerdo en que China compra oro. Casi nadie explica correctamente por qué.
La narrativa dominante es la desdolarización: China quiere reducir su dependencia del dólar estadounidense como moneda de reserva y acumula oro como alternativa. Esa narrativa no es incorrecta, pero es incompleta. No explica la aceleración súbita y dramática que comenzó a principios de 2026, cuando las compras de oro chinas se triplicaron del 0,5% del PIB al 1,5% del PIB en un solo semestre.
El mecanismo real es más específico, más técnico y — para los inversores — más importante.
El problema que China necesitaba resolver
China tiene un superávit comercial de una magnitud no vista desde la crisis financiera global de 2008. Por cada dólar de mercancías que China exporta más de lo que importa, un dólar se acumula en sus reservas de divisas. Esa acumulación es la definición de un superávit comercial, y a la escala en que China lo está generando, crea un serio problema diplomático.
El Fondo Monetario Internacional mantiene un marco para identificar países que suprimen deliberadamente su moneda para obtener una ventaja exportadora injusta. El Tesoro de EEUU publica un informe bianual que identifica a los manipuladores de divisas. Un país con un superávit comercial anormalmente grande que simultáneamente interviene para mantener su moneda artificialmente débil cumple los criterios para ser designado como tal.
Ser designado manipulador de divisas conlleva consecuencias: presión diplomática formal, potenciales aranceles, exclusión de ciertos acuerdos financieros internacionales. China ha enfrentado este riesgo antes. El nivel actual de superávit, comparable a las condiciones previas a 2008, lo hace agudo de nuevo.
China necesitaba una forma de reducir el superávit medido sin reducir realmente las exportaciones.
La solución: el oro como instrumento contable
La solución es elegante en su simplicidad. Según las normas contables del comercio internacional, las importaciones de oro cuentan como importaciones. Las importaciones reducen el superávit comercial. Un país con un superávit de 500.000 millones de dólares que importa 100.000 millones en oro declara ahora un superávit de 400.000 millones.
Esto es exactamente lo que China está haciendo. La triplicación de las compras de oro en el primer semestre de 2026 no está impulsada principalmente por un cambio repentino en la filosofía monetaria a largo plazo de China. Está impulsada por una necesidad inmediata de gestionar la imagen de su balanza comercial ante la presión internacional.
El Banco Popular de China ha coordinado esto cuidadosamente. Retiró liquidez del sistema financiero doméstico para bajar el precio del oro expresado en yuanes, creando una caída artificial. Luego usó ese mínimo para ejecutar grandes compras a precios temporalmente suprimidos — comprando el activo que necesitaba comprar de todos modos, a menor coste.
El resultado es un programa de compras que sirve a tres objetivos simultáneamente: reduce el superávit comercial declarado, acumula un activo duro que no puede imprimirse ni ser confiscado por gobiernos extranjeros, y lo hace a precios que el propio PBOC contribuyó a diseñar.
Por qué esto crea una demanda estructural
El análisis convencional de la demanda de oro se centra en los flujos de inversión: si los inversores minoristas y los fondos compran o venden según las expectativas de inflación, los niveles de tipos de interés y el riesgo geopolítico. Estos flujos son cíclicos. Se invierten cuando las condiciones cambian.
La demanda china vinculada al superávit comercial es diferente en su naturaleza. Es estructural.
China seguirá generando un gran superávit comercial mientras su maquinaria exportadora supere a su consumo interno. Eso es una característica de su modelo económico que no cambia rápido. Mientras el superávit exista y el escrutinio internacional continúe, el incentivo para usar las compras de oro como compensación contable permanece. La demanda no es especulación. Es política de estado.
Esto importa para el precio del oro porque coloca un suelo bajo la actividad compradora que no depende del sentimiento, de las expectativas de inflación ni de la dirección de los tipos de interés estadounidenses. Incluso si mañana vendieran todos los demás compradores de oro del mundo, China seguiría comprando.
El contexto profundo: emperadores romanos y banqueros centrales modernos
El mecanismo chino opera dentro de una dinámica más amplia que Cava ha seguido durante meses: la degradación sistemática de las monedas fiat por parte de gobiernos que gastan más de lo que recaudan.
Estados Unidos, el Reino Unido, Francia, Italia, España, Japón y el Banco Central Europeo comparten una característica común: sus sistemas políticos no pueden sostener los recortes del gasto o las subidas de impuestos que serían necesarios para estabilizar sus trayectorias de deuda. El camino de menor resistencia es monetizar la deuda — imprimir moneda y aceptar la consiguiente dilución del poder adquisitivo.
Esto no es un fenómeno nuevo. El Imperio Romano debasó su denario de plata durante siglos, reduciendo el contenido en plata del 90% a menos del 5% mientras los emperadores financiaban guerras y distribuciones de pan. El proceso era lo suficientemente lento como para que la mayoría de los ciudadanos nunca entendieran completamente lo que estaba pasando con sus ahorros. Solo experimentaban la subida de los precios.
La degradación monetaria moderna opera a una velocidad diferente pero sigue la misma mecánica. Los inversores que entienden esto poseen activos que no pueden imprimirse: oro, negocios productivos con poder de fijación de precios, inmuebles en ubicaciones irremplazables y — cada vez más — activos con oferta fija incorporada en código.
El oro se beneficia simultáneamente de la demanda estructural china y de la dinámica más amplia de degradación monetaria. Dos motores independientes empujando en la misma dirección.
El frente ucraniano: una tercera fuente de presión monetaria
El mismo vídeo que reveló el mecanismo del oro chino contenía un segundo dato relacionado: la estrategia ucraniana de atacar sistemáticamente centros comerciales e infraestructura logística rusa.
La estrategia es financiera más que puramente militar. Los centros comerciales y redes logísticas rusas operan con márgenes estrechos — típicamente entre el 3% y el 5%. Cuando sus activos físicos son destruidos, las deudas que soportan se vuelven incobrables. Los bancos que prestaron contra esos activos absorben las pérdidas. El gobierno ruso, enfrentando una cascada de crisis bancaria, tiene una herramienta disponible: imprimir rublos para recapitalizar el sistema financiero.
El resultado es una acelerada degradación monetaria dentro de Rusia — inflación creciente, debilidad de la moneda y dificultades económicas para los ciudadanos que experimentan la subida de precios como consecuencia directa de la política de guerra. La estrategia convierte la acción militar en presión financiera sobre la economía doméstica rusa a través del canal bancario.
Para el oro específicamente: un gobierno ruso imprimiendo rublos para sobrevivir crea otro comprador marginal de activos duros mientras el capital ruso busca cualquier depósito de valor no sujeto a la degradación gubernamental. La dinámica geopolítica refuerza la tesis de inversión desde una dirección inesperada.
Lo que esto significa para las posiciones en oro
El panorama analítico para el oro en 2026 tiene tres pilares de apoyo independientes:
Pilar uno — Demanda estructural china. Compras de oro institucionalmente mandatadas para gestionar la imagen del superávit comercial. No cíclica. Continúa mientras el superávit continúe.
Pilar dos — Degradación monetaria global. Gobiernos en todo el mundo desarrollado con trayectorias que requieren continua creación de dinero. El poder adquisitivo de las principales monedas fiat en declive estructural.
Pilar tres — Fragmentación geopolítica. Múltiples zonas de conflicto creando demanda adicional de activos fuera del sistema financiero tradicional denominado en dólares.
Ninguna de estas tres dinámicas tiene probabilidad de revertirse a corto plazo. Entender por qué China compra — no solo que compra — proporciona la convicción de que la demanda estructural persistirá independientemente de lo que hagan los inversores impulsados por el sentimiento con sus asignaciones en ETFs de oro.
Los emperadores romanos debasaron el denario para financiar sus ambiciones. El mercado eventualmente reflejó lo que la moneda realmente valía. La conversación equivalente de hoy ocurre en tiempo real, denominada en yuanes, dólares, euros y rublos simultáneamente.
El oro no es una operación. Es una posición.
Explora los datos
Consulta las últimas operaciones del Congreso y las señales de inversión activas.