Blog
Análisis de mercados y movimientos del Congreso

El rally del S&P es probablemente una trampa: VIX en mínimos, call squeeze y un techo formándose a la vista
José Luis Cava advierte de que el reciente avance del S&P 500 no es el inicio de una tendencia alcista duradera: es probablemente una trampa, o la última onda al alza antes de un fuerte retroceso. El VIX está en zona de mínimos (históricamente incompatible con un suelo real), los bajistas de la AAII han caído del 42% al 38% mientras los alcistas saltan del 31% al 37% en una semana, las compras de hedge funds son las más fuertes desde 2008, los semiconductores siguen bajo su media de 50 días, y la ruptura del triángulo contractivo de junio en futuros llegó con volumen muy bajo impulsada por un call squeeze — no por demanda fundamental. Súmale la rotura del bono a 30 años por encima del 5,17% y la ingeniería de liquidez del Tesoro, y el setup parece agotamiento disfrazado de recuperación.

Leopold Aschenbrenner: rentabilidad del 2.065%, apalancamiento 4x y una venta forzosa de 16.000 millones a Citadel
Fernando Sánchez reconstruye el ascenso y el colapso de Leopold Aschenbrenner: el número uno de Columbia que salió de OpenAI, recaudó 225 millones con un ensayo viral sobre la AGI en 2027, gestionó un hedge fund apalancado 4 a 1 con hasta el 40% en un solo valor, pasó de 225 millones a más de 20.000 millones bajo gestión y, en julio de 2026, sufrió un margin call que le obligó a una venta forzosa de unos 16.000 millones a Citadel de Ken Griffin. La carta a inversores seguía mostrando +80% en el año — casi todo por una participación privada e ilíquida en Anthropic — mientras la cartera cotizada caía cerca de un 90% en julio. La moraleja: el mercado no paga por conocer el futuro. Paga por seguir siendo solvente cuando ese futuro llega.

No es una burbuja: la limpieza de apalancados ya está hecha — pero a finales de agosto aún llega un ajuste
José Luis Cava sostiene que los mercados de agosto de 2026 están sanos, no en burbuja: lo reciente fue una purga de posiciones apalancadas — epitomizada por la venta forzosa del fondo de Leopold Aschenbrenner a Citadel — no un colapso fundamental. En semiconductores, el SOXX marcó 464 el 29 de julio, casi exactamente el origen del 4 de mayo (469) que Cava señaló el 16 de julio. El camino inmediato es un rebote hacia 565-580. El matiz: la segunda quincena de agosto probablemente traiga un «ajuste de cuentas» que sacuda a quienes compran el rebote por inercia. Con el S&P a PER 22, el bono a 10 años en 4,6%, beneficios creciendo más del 28% y el PIB de EE.UU. cerca del 4%, el escenario base sigue siendo un mercado alcista en 2026-2027 tras ese último dip táctico.

320.000 coreanos lo perdieron todo: cómo los ETF apalancados sobre acciones individuales convirtieron el rally de la IA en una disculpa nacional
Entre diciembre de 2025 y junio de 2026, el KOSPI subió un 130% y se convirtió en el 6º mercado bursátil del mundo — impulsado por SK Hynix y Samsung, que juntas superan el 50% del índice. En mayo, el regulador coreano aprobó ETF apalancados x2 sobre acciones individuales para frenar la fuga de capitales hacia productos de EE.UU. El minorista metió 9.700 millones de dólares; en el pico del 22 de junio esos fondos alcanzaron 52.500 millones en valor de mercado. Luego corrigió la memoria. SK Hynix cayó un 54%, Samsung un 43%, los ETF apalancados un 75-80% y el KOSPI un 40%. Goldman estima 1,2 millones de margin calls — el 3,5% de la población adulta de Corea. Más de 320.000 cuentas fueron liquidadas por completo. El ministro de Finanzas pidió perdón a la nación. El veredicto de Fernando Sánchez: euforia + concentración extrema + apalancamiento + inversores sin formación = desastre garantizado.

SpaceX antes del lock-up del 6 de agosto: cobertura de cortos, escape falso y el nivel 119 que importa
SpaceX cotiza alrededor de un 30% por debajo de su precio de OPV. Elon Musk lo llama oportunidad — José Luis Cava advierte que Musk es el máximo accionista y tiene incentivo a revalorizar. El catalizador real es el 6 de agosto, cuando el primer tramo del lock-up duplica el capital flotante. La lectura técnica de Cava es menos apocalíptica que el miedo al float: ~33% de las acciones están en corto, un escape falso bajo 107 $ el 3 de agosto parece institucional, el volumen se concentra entre 105 y 118 $, y romper 119 $ abre camino hacia 130 $. En el mismo vídeo abre una crítica aparte a la financiación del BEI a Marruecos mientras España es accionista relevante.

Zuckerberg rechaza alquilar el cómputo de Meta — incluso con prima. Esa es la señal.
En la conferencia de resultados del Q2 de Meta, Mark Zuckerberg confirmó que otras empresas ofrecen alquilar la capacidad de cómputo de Meta pagando una prima considerable respecto a lo que Meta paga por esos recursos. Rechazó las ofertas. Su razón importa más que el rechazo: Meta cree que vender inteligencia construida sobre ese cómputo generará márgenes significativamente superiores a vender el cómputo en sí — y el negocio cloud ya opera con márgenes EBIT del 35-45%. Fernando Sánchez lo lee como una señal clara del potencial que Zuckerberg ve en el despliegue interno de IA de Meta.

La trampa del techo falso: la estrategia corta más fiable del Playbook de HOPLA y lo que revela sobre la estructura del mercado
José Luis Cava la llama una de las 'maldades' del Playbook de HOPLA — una estrategia de posiciones cortas con ratios riesgo/beneficio de hasta 1:8, construida sobre una secuencia específica: una tendencia acelerada, sentimiento alcista extremo, una ruptura falsa por encima de una resistencia clave y una pauta plana de tres ondas que configura la entrada ideal. Ilustrada con el USD/JPY en abril de 2026, la lógica se extiende a cualquier mercado líquido, incluidos el Nasdaq y el S&P 500. Entender este patrón no requiere que vendas en corto. Te dice cuándo no comprar.

AWS +37%, una visión de un billón de dólares y el CapEx que el mercado sigue interpretando mal
Los resultados de Amazon en el Q2 de 2026 registraron un crecimiento de AWS del 36,7% — el mayor en 18 trimestres — con un margen operativo del 39,4% y una cartera de pedidos de 496.000 millones de dólares creciendo a triple dígito. El CEO Andy Jassy declaró que AWS puede convertirse en un negocio de un billón de dólares en ingresos anuales, y que incluso con 220.000 millones en inversión de capital para 2026, Amazon no tendrá capacidad suficiente para cubrir la demanda este año ni el siguiente. El mercado respondió con una subida del 15% en la acción. El mismo CapEx que los analistas antes llamaban imprudente se valida trimestre tras trimestre como la asignación de capital más racional de la historia empresarial reciente.

El crash orquestado: margin calls, Citadel y 350.000 cuentas liquidadas que crearon el suelo real
El crash de finales de julio de 2026 en las acciones de inteligencia artificial y el índice KOSPI no fue un evento de mercado aleatorio. Según el análisis de José Luis Cava, fue un mecanismo cuidadosamente construido: los bancos emitieron margin calls a fondos de IA apalancados forzando ventas en pánico; se difundió una narrativa falsa sobre una subida de tipos por parte de la Fed para intensificar la caída; el petróleo fue empujado temporalmente a una resistencia clave para alimentar el miedo a la inflación; y el resultado en Corea del Sur fue la liquidación forzosa de 350.000 cuentas apalancadas — el 65% pertenecientes a inversores menores de 35 años — en una caída más pronunciada que la crisis financiera de 2008. Entender el mecanismo no es teoría conspirativa. Es entender cómo el capital institucional despeja el camino para el siguiente avance.

El callejón fiscal de Francia: por qué el BCE monetizará el déficit — y cómo defenderse
El primer ministro francés ha calificado el panorama fiscal del país como «preocupante e incluso grave». El déficit se sitúa cerca del 6,5% del PIB — muy por encima del objetivo del 5% que el gobierno se marcó para 2027 — y un parlamento sin mayoría absoluta hace políticamente imposibles los recortes. José Luis Cava sostiene que el único camino que queda es emitir más deuda, subir las rentabilidades francesas, fragmentar el mercado europeo y forzar al BCE a monetizar el déficit, acelerando la degradación del euro. La defensa es el mismo manual que aprendieron los ahorradores argentinos bajo el kirchnerismo: asignación recurrente al S&P 500, el oro y el Bitcoin — más una lista de vigilancia táctica en refinadoras (CRAK, HF Sinclair, Marathon Petroleum).

El susto de la eficiencia china en IA es el pánico equivocado: la Paradoja de Jevons dice que modelos más baratos implican más compute
José Luis Cava plantea una simulación de mercado: un nuevo modelo chino de IA iguala la calidad de Anthropic y OpenAI con una fracción del tamaño. El Nasdaq entra en pánico. Caen los semiconductores. Los inversores concluyen que los billones invertidos en centros de datos y GPUs no generarán retorno. La respuesta de Cava es la Paradoja de Jevons: cuando una tecnología se vuelve más barata y eficiente, el uso se expande a nuevas tareas y sectores hasta que la demanda total del recurso subyacente sube, no baja. La implicación no es abandonar la infraestructura de IA. Es entender que los modelos eficientes desbloquean adopción masiva — y que la puja a largo plazo por capacidad de cómputo puede intensificarse, no desaparecer.

Por qué tu depósito cuesta más aunque el petróleo no suba: el mercado de refinerías que los especuladores no pueden controlar
El petróleo crudo cotiza en torno a los 84 dólares por barril, muy por debajo de sus máximos recientes. Sin embargo, el precio del gasóil y la gasolina en el surtidor ha subido con fuerza en las últimas semanas. La explicación revela una divergencia que la mayoría de los comentaristas financieros ignoran: el petróleo crudo y los productos refinados son dos mercados distintos con restricciones de oferta diferentes. Los futuros del petróleo papel pueden manipularse. El gasóil físico, no. Y una terminal saudita poco conocida en el Mar Rojo podría ser el punto de infraestructura energética más importante del planeta en este momento.
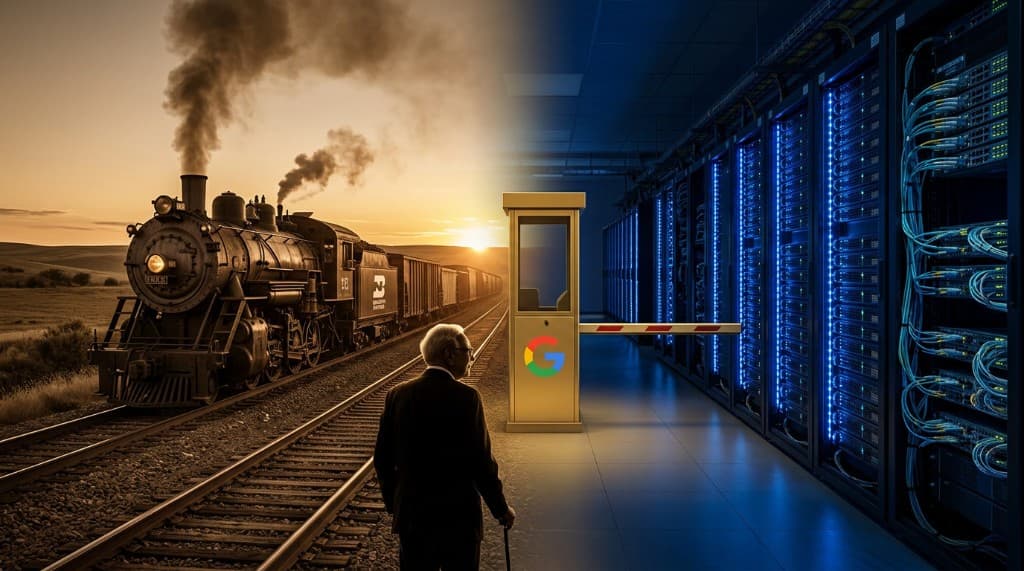
La apuesta de 31.000 millones de Buffett: por qué el Oráculo ve ahora a Alphabet como el Burlington Northern de la era digital
A sus 95 años, Warren Buffett confirmó que una posición de 31.000 millones de dólares en Alphabet — una de las mayores de la historia de Berkshire Hathaway — fue una decisión personal, no de sus sucesores. Su razonamiento desmonta la caída del -7% del mercado ante los resultados de Alphabet en el Q2: el gasto en capital que el mercado castigó es exactamente la construcción de infraestructura que Buffett ha pasado toda su vida comprando. No está comprando una empresa tecnológica. Está comprando una autopista de peaje.
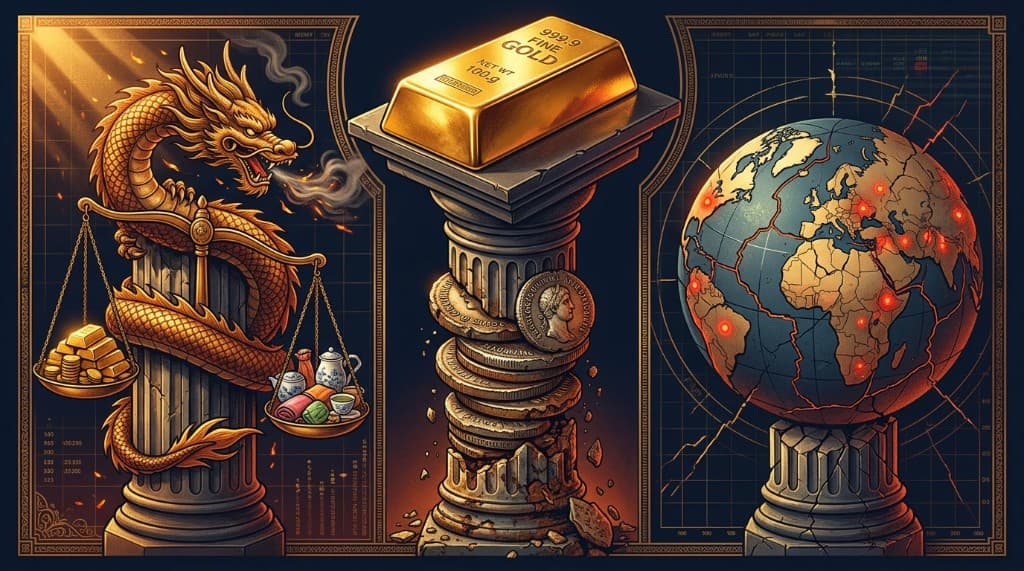
El truco contable detrás del boom del oro chino: superávit comercial, presión del FMI y una demanda estructural que el mercado ignora
China ha triplicado sus compras de oro en el primer semestre de 2026, del 0,5% al 1,5% del PIB. La mayoría de los analistas lo atribuyen a la estrategia de desdolarización. La razón real es más específica y más estructural: Pekín usa las importaciones de oro como herramienta contable para ocultar un superávit comercial que de otro modo desencadenaría sanciones del FMI y la designación del Tesoro de EEUU como manipulador de divisas. Entender este mecanismo revela por qué la demanda institucional china de oro no es especulativa: es una obligación de estado que continuará mientras exista el superávit.
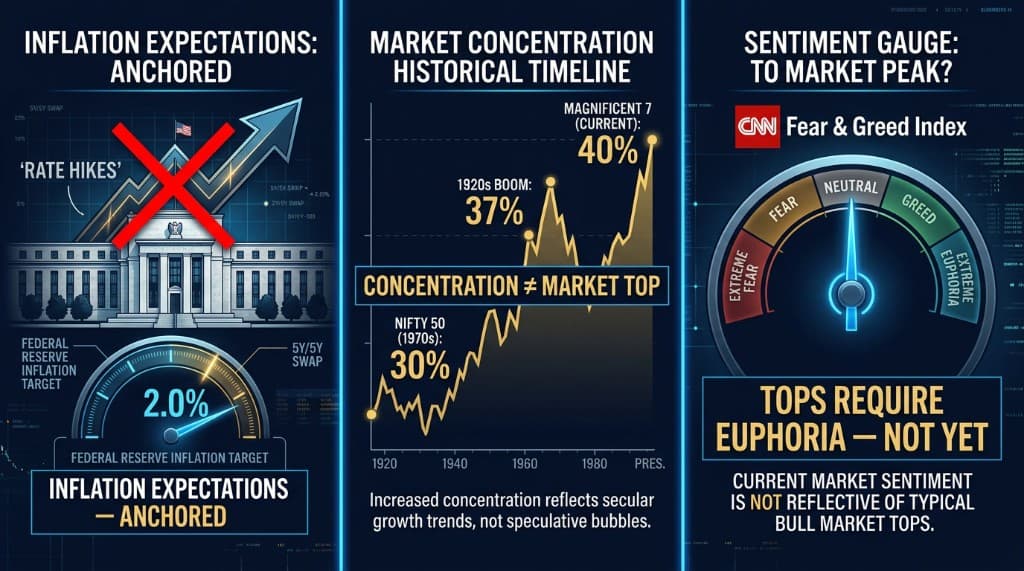
Tres mitos que mantienen a los inversores fuera del mercado — y por qué el rally hasta 2027 sigue intacto
El mercado descuenta actualmente dos o tres subidas de tipos de la Reserva Federal para septiembre de 2026. Pero las expectativas de inflación en el mercado de renta fija han retrocedido al 2% — el propio objetivo de la Fed. HOPLA Finance argumenta que esas expectativas de subidas están significativamente sobredescontadas y tendrán que corregirse a la baja, creando un poderoso viento de cola para la renta variable desde finales de octubre de 2026 hasta 2027. Mientras tanto, dos narrativas persistentes — que la concentración de las 7 Magníficas señala un techo de mercado, y que el sentimiento neutral confirma que uno es inminente — son desmanteladas por la evidencia histórica. Los techos de mercado requieren euforia extrema. Todavía no estamos ahí.